Wie wir Transformationserfolg erkennen und echte Verbesserungen nachweisen
Bei der Projektabnahme steht alles auf Grün. Ob im Alltag wirklich etwas besser geworden ist, bleibt dennoch offen. So verbinden Unternehmen ihre Erfolgsmessung mit belastbaren Entscheidungen.
Bei der Projektabnahme steht alles auf Grün: System eingeführt, Schulungen abgeschlossen, Budget eingehalten. Doch ob Kundenaufträge tatsächlich schneller und fehlerärmer bearbeitet werden, kann in dieser illustrativen Situation niemand belastbar beantworten. Genau hier entscheidet sich, ob das Unternehmen seine Umsetzung dokumentiert oder seinen Transformationserfolg nachweist.
„Wir haben viel verändert. Aber können wir auch nachweisen, was dadurch wirklich besser geworden ist?“ Eine überzeugende Antwort verbindet den Ressourceneinsatz mit tatsächlichen Verbesserungen und ihrem nachhaltigen Nutzen.
Transformationserfolg beginnt mit dem gewünschten besseren Zustand
„Wir führen ein digitales System ein“ beschreibt eine Maßnahme. „Unsere Kundenaufträge werden schneller und fehlerärmer bearbeitet“ beschreibt die beabsichtigte Verbesserung. Diese Unterscheidung gehört vor die Lösungsentscheidung: Erst wenn der bessere Zustand feststeht, lässt sich beurteilen, ob eine Lösung dazu beiträgt.
Typischer Denkfehler: Ein abgeschlossenes Projekt ist automatisch eine erfolgreiche Transformation. Die Projektabnahme bestätigt vereinbarte Leistungen. Ob diese Leistungen im Betriebsalltag wirken, verlangt einen eigenen Nachweis.
Termin- und Budgettreue bleiben wichtig. Sie zeigen, ob vereinbarte Leistungen im vorgesehenen Rahmen erbracht wurden. Für eine Investitionsentscheidung braucht die Geschäftsführung zusätzlich Klarheit darüber, was sich dadurch verbessert hat und welchen Wert diese Verbesserung schafft.
Die Wirkungskette verbindet Ressourcen mit nachhaltigem Nutzen
Wenn Sie klären wollen, wo Ihre bisherige Erfolgsmessung endet, hilft die Wirkungskette als Prüfraster:
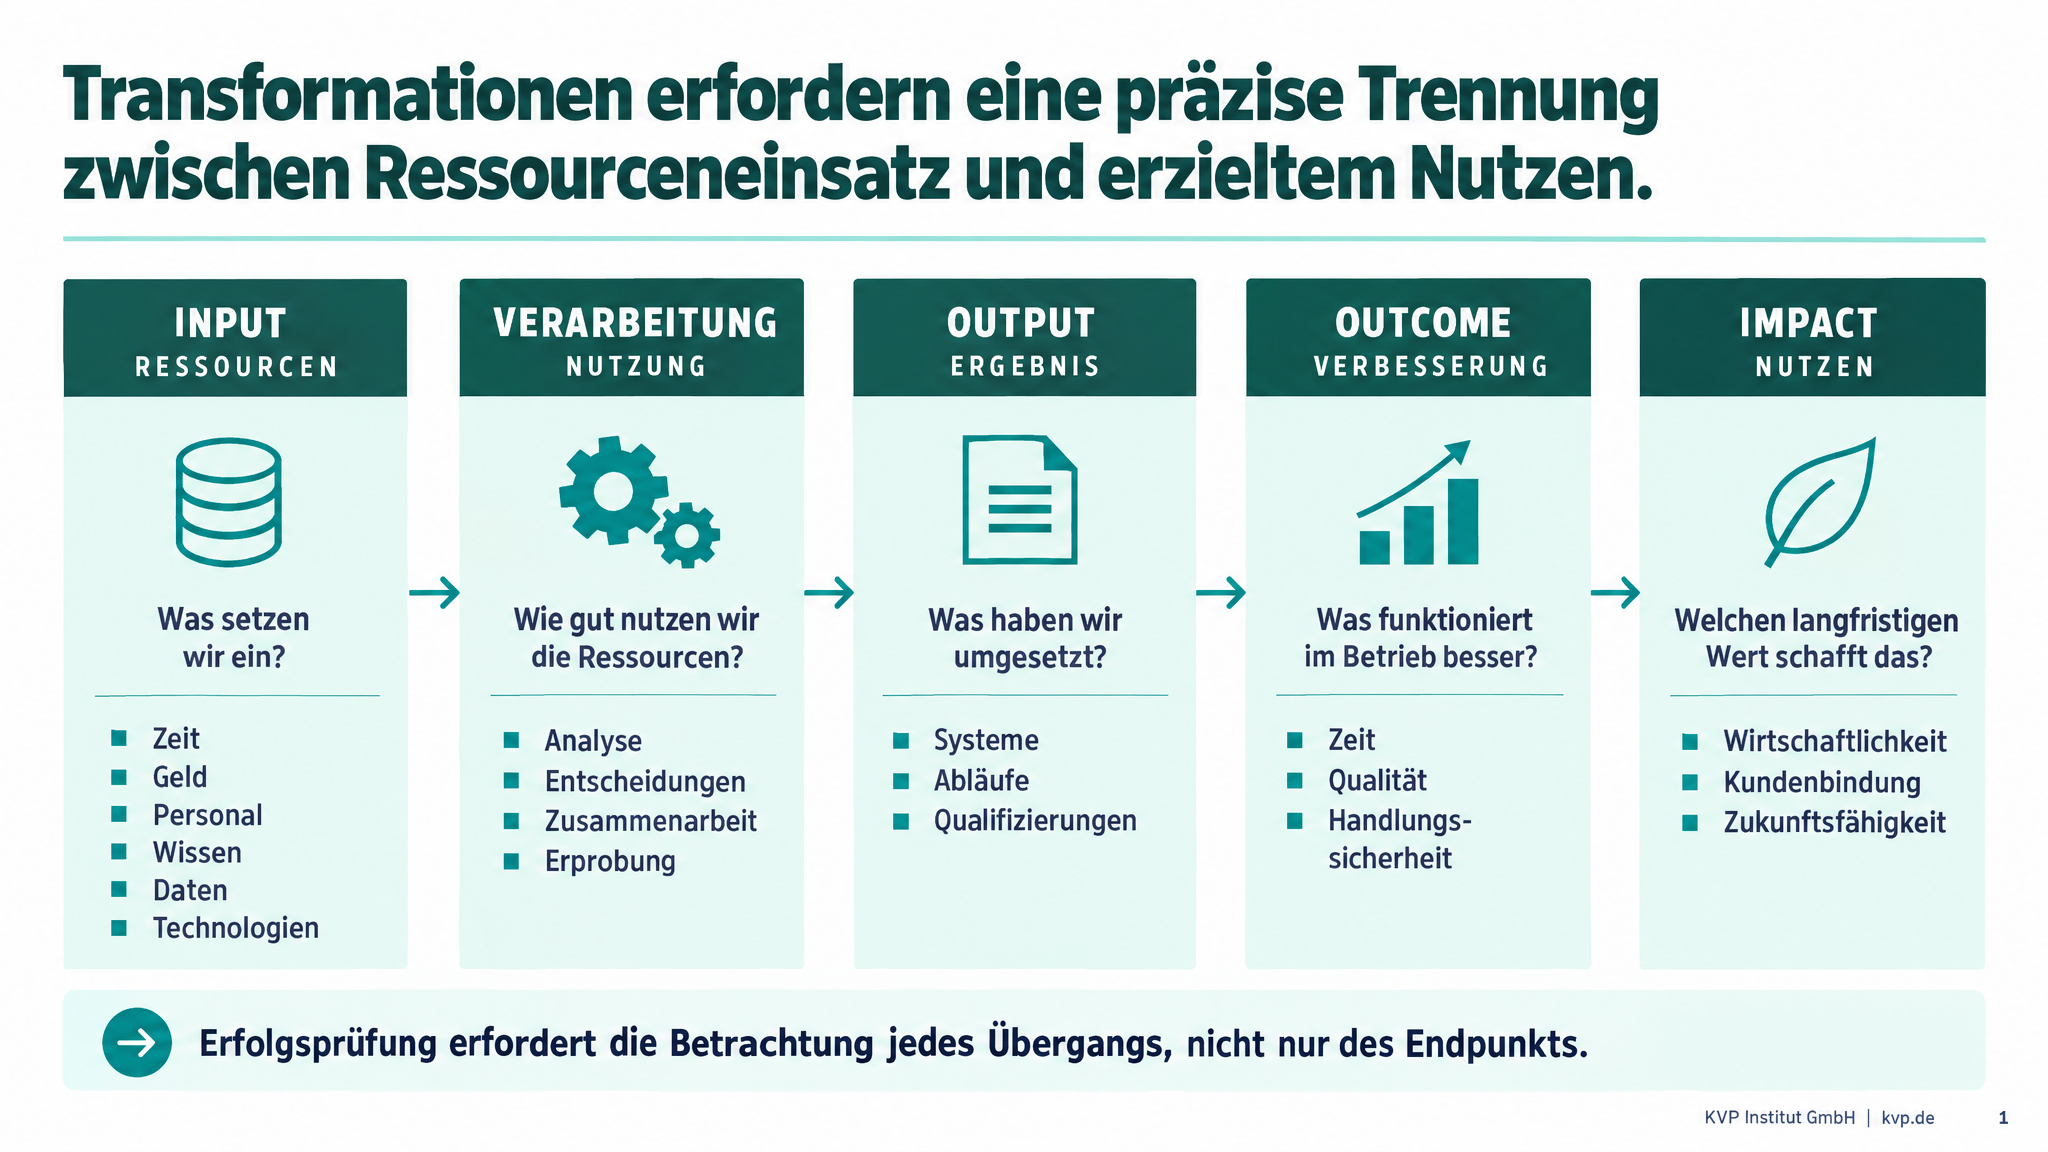
Abb.: Die Wirkungskette als Prüfraster für Unternehmenstransformationen.
Input → Verarbeitung → Output → Outcome → Impact
Die Hilfestellung für selbständig durchgeführte Wirkungsevaluationen des Bundesamts für Umwelt unterscheidet Ressourcen und Leistungen von direkten und langfristigen Wirkungen. Sie empfiehlt, vom gewünschten langfristigen Nutzen her zu planen. Die Quelle liegt im älteren Stand 2025 vor. [1] Diese Grundunterscheidung wird hier auf Unternehmenstransformationen übertragen und um die Verarbeitung ergänzt.
| Perspektive | Welche Frage beantwortet sie? | Was betrachten wir? |
|---|---|---|
| Input – Ressourcen | Was setzen wir ein? | Zeit, Geld, Personal, Wissen, Daten, Technologien |
| Verarbeitung – Ressourcennutzung | Wie gut nutzen wir die Ressourcen, um die vorgesehenen Ergebnisse zu schaffen? | Analyse, Entscheidungen, Zusammenarbeit, Erprobung |
| Output – geschaffenes Ergebnis | Was haben wir umgesetzt? | Systeme, Abläufe, Qualifizierungen |
| Outcome – tatsächliche Verbesserung | Was funktioniert im Betrieb besser? | Zeit, Qualität, Handlungssicherheit |
| Impact – nachhaltiger Nutzen | Welchen langfristigen Wert schafft das? | Wirtschaftlichkeit, Kundenbindung, Zukunftsfähigkeit |
Die Pfeile stehen für Zusammenhänge, die zu prüfen sind, nicht für einen Automatismus. Viel Geld garantiert keine gute Umsetzung. Ein eingeführtes System garantiert keine bessere Auftragsbearbeitung. Und eine schnellere Bearbeitung garantiert noch keinen wirtschaftlichen Nutzen.
Die Verarbeitung verdient deshalb eine eigene Betrachtung: Wurden die tatsächlichen Probleme untersucht, Beschäftigte einbezogen und Ausnahmen erprobt? Solche Informationen erklären später, weshalb ein Ergebnis wirkt oder im Alltag scheitert.
Rückwärts planen macht die spätere Prüfung belastbar
Beginnen Sie beim gewünschten Nutzen und gehen Sie die Kette rückwärts durch: Welche betriebliche Verbesserung wird dafür benötigt? Welches Ergebnis ermöglicht sie? Wie soll es entstehen, und welche Ressourcen sind erforderlich?
Für jede entscheidende Kennzahl empfiehlt sich eine kurze Vereinbarung: Ausgangswert, Zielwert, Datenquelle, Berechnungsregel, Messzeitpunkt und verantwortliche Person. Bearbeitungszeit meint beispielsweise die aktive Arbeitszeit am Auftrag. Durchlaufzeit umfasst zusätzlich Liege- und Wartezeiten. Wer beides vermischt, kann eine lokale Entlastung mit einer schnelleren Kundenbelieferung verwechseln.
Nehmen Sie nur Kennzahlen auf, die eine konkrete Entscheidung unterstützen. Beim Hauptziel kürzere Bearbeitungszeit helfen Fehlerquote, Arbeitsbelastung und Wartezeit komplexer Aufträge als Gegenindikatoren: Sie zeigen, ob der Zeitgewinn an anderer Stelle Nachteile erzeugt. Wo direkte Messbarkeit fehlt, ergänzen gezielte Gespräche und dokumentierte Beobachtungen das Bild.
Bei der Abnahme ist erst die Umsetzung belegt
Fiktives Beispiel mit angenommenen Werten:
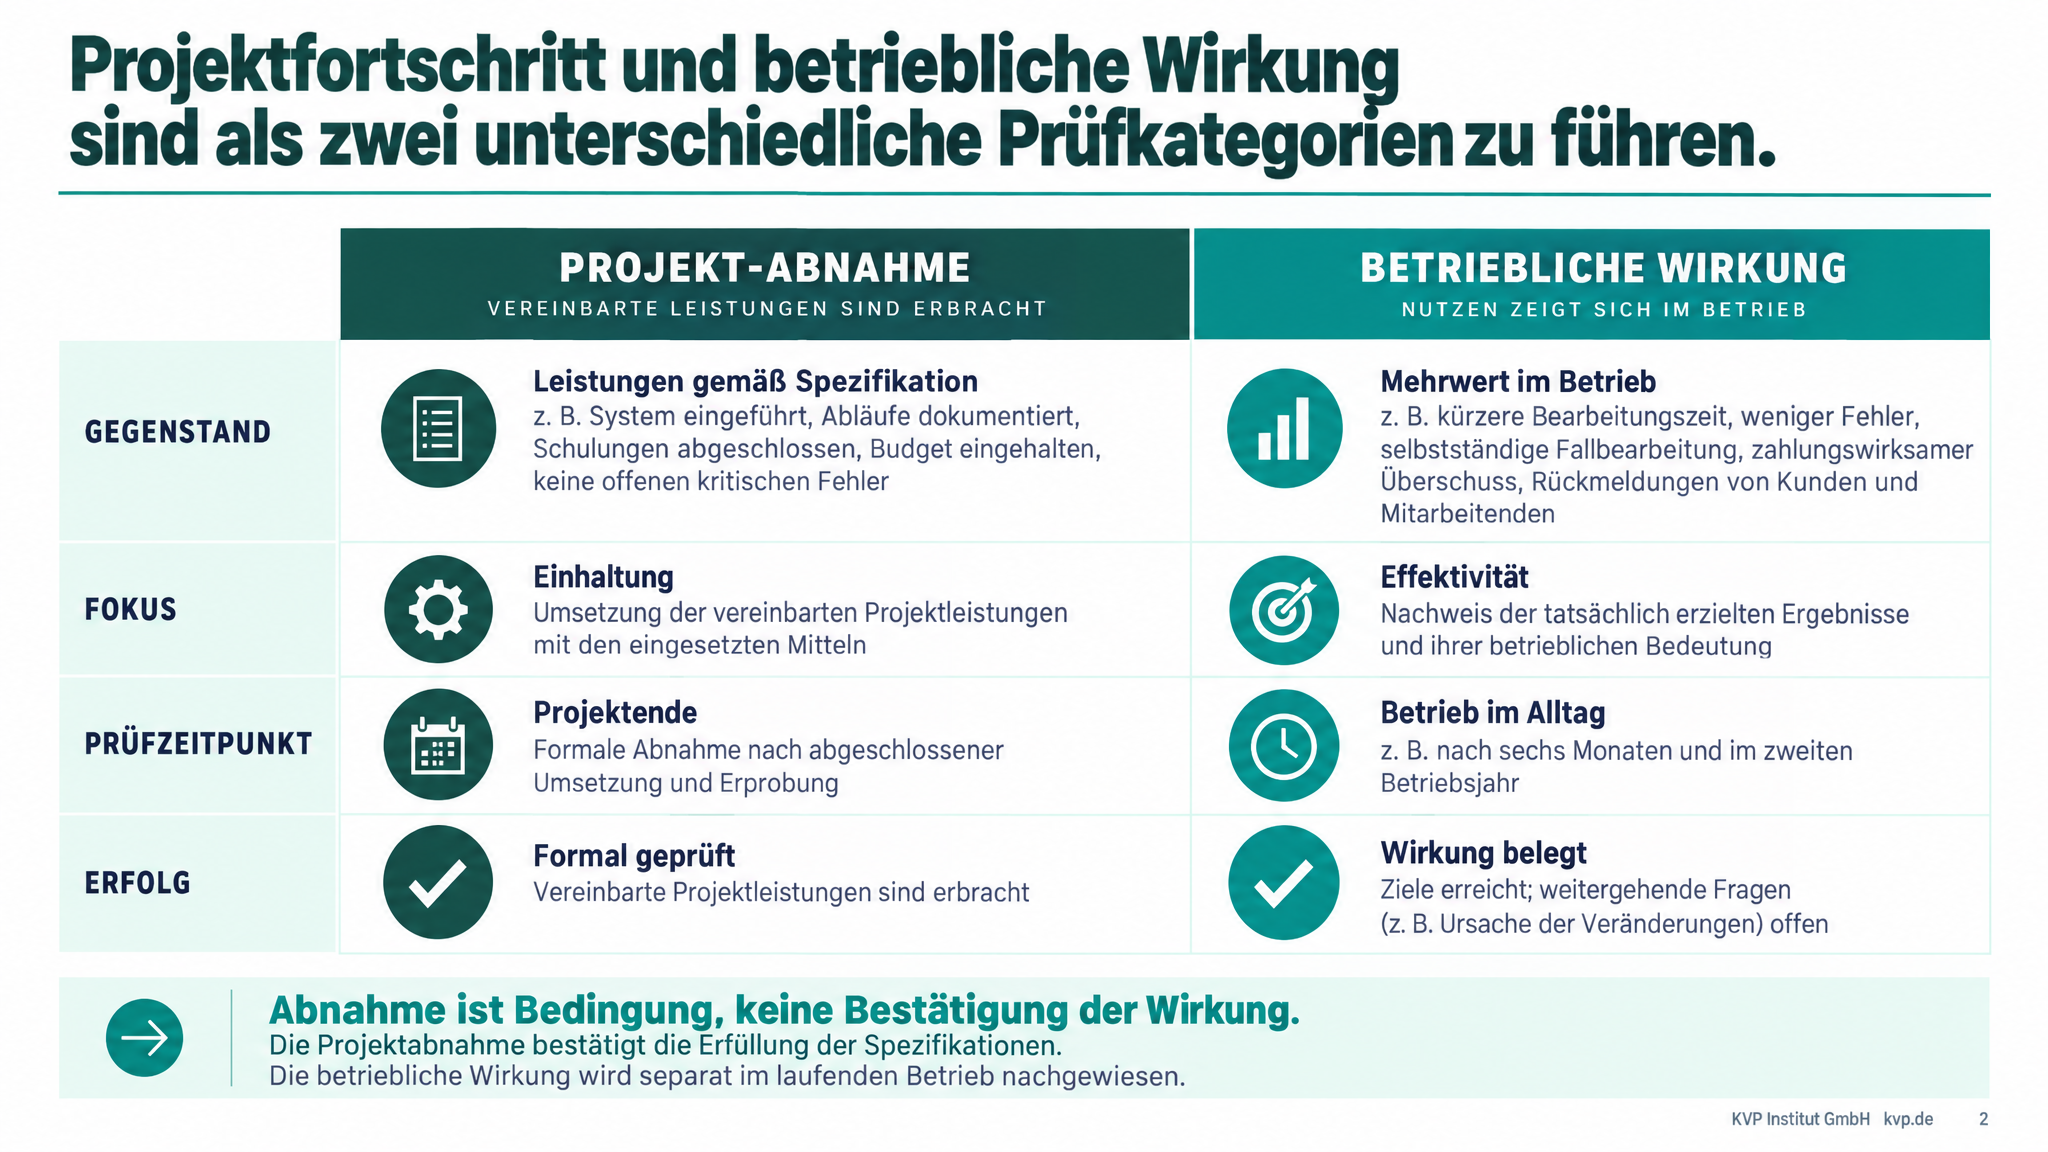
Abb.: Unterscheidung zwischen Projektabnahme und operativer Wirkungsmessung.
Ein mittelständischer Hersteller digitalisiert seine Auftragsbearbeitung. Doppelerfassungen und unklare Übergaben sollen entfallen. Die Projektleitung dokumentiert eingesetzte Mittel und interne Arbeitszeit, lässt Standard- und Ausnahmefälle erproben und hält Korrekturen fest.
Bei der Abnahme ergibt sich folgendes Bild:
| Prüfpunkt | Vereinbarte Leistung | Feststellung bei der Abnahme |
|---|---|---|
| System | Für den vorgesehenen Betrieb bereit | Eingeführt |
| Abläufe | Übergaben und Zuständigkeiten geregelt | Dokumentiert und erprobt |
| Schulungen | Beschäftigte qualifiziert | Schulungen abgeschlossen |
| Budget | Vereinbarten Rahmen einhalten | Eingehalten |
| Freigabe | Keine offenen kritischen Fehler | Bedingung erfüllt |
Die vereinbarten Projektleistungen sind erbracht; ihre betriebliche Wirkung wird gesondert geprüft. Für diesen Fall legt der Hersteller eine Betriebsprüfung nach sechs Monaten und eine wirtschaftliche Bewertung im zweiten Betriebsjahr fest. Andere Transformationen können andere Zeithorizonte benötigen; manche Wirkungen werden bereits während der Umsetzung sichtbar.
| Betriebskennzahl | Vereinbartes Ziel | Spätere Beobachtung |
|---|---|---|
| Bearbeitungszeit je vergleichbarem Auftrag | Von 30 auf höchstens 20 Minuten | Nach sechs Monaten: 20 Minuten |
| Anteil fehlerhafter Aufträge | Von fünf auf höchstens drei Prozent | Nach sechs Monaten: drei Prozent |
| Selbstständige Bearbeitung definierter Fälle | Mindestens 18 von 20 Mitarbeitenden | Nach sechs Monaten: 18 von 20 |
| Jährlicher zahlungswirksamer Überschuss | Mindestens 30.000 Euro vor Anfangsinvestition | Im zweiten Betriebsjahr: 30.000 Euro |
Die jährliche Vergleichsmenge beträgt 12.000 Aufträge. Die Prozessverantwortlichen erheben Zeit, Fehler und selbstständige Fallbearbeitung; das Controlling prüft den wirtschaftlichen Nutzen. Die Projektleitung verantwortet Aufwand, Erprobung und Umsetzung.
Ergänzend holt der Hersteller Kunden- und Mitarbeiterrückmeldungen ein: Werden Zusagen verlässlicher? Sind Ausnahmefälle verständlich geregelt? Wandert die Fehlerklärung lediglich in die Produktion? Weniger Fehler beweisen für sich genommen noch keine höhere Kundenzufriedenheit.
Die Betriebsziele sind im Szenario erreicht. Offen bleibt zunächst, welcher Anteil der Veränderungen tatsächlich auf die Transformation zurückgeht.
Ein besserer Messwert erklärt seine Ursache noch nicht
Die Bearbeitungszeit ist gesunken. Welchen Anteil daran hatte die Transformation?
Am Unterschied zwischen 30 und 20 Minuten lassen sich drei Aussageebenen unterscheiden:
- Gemessener Unterschied: Vergleichbare Aufträge benötigen im gewählten Messzeitraum zehn Minuten weniger Bearbeitungszeit.
- Plausibler Beitrag: Weniger Doppelerfassungen führen zu weniger Bearbeitungsaufwand. Dieser erklärende Zusammenhang wird durch Beobachtungen und Prozessdaten gestützt.
- Belastbar zurechenbarer Anteil: Eine weitergehende Untersuchung grenzt ab, wie viel der Verbesserung auf die Transformation und wie viel auf andere Einflüsse entfällt.
Dafür sind etwa Auftragskomplexität, Personalbesetzung und parallele Änderungen zu berücksichtigen. Auch ein Vergleich mit einem unveränderten Bereich hilft nur, wenn dessen Bedingungen hinreichend ähnlich sind. Im Herstellerbeispiel wird kein zurechenbarer Anteil berechnet; die gesamte Zeitdifferenz gilt deshalb nicht automatisch als kausal nachgewiesener Transformationseffekt.
Die angemessene Nachweistiefe hängt von Entscheidung und Zeithorizont ab. Je größer und schwerer umkehrbar die Folgeentscheidung, desto belastbarer sollte die Grundlage sein. Eine begrenzte Ablaufkorrektur benötigt eine andere Absicherung als die unternehmensweite Einführung eines kostspieligen Systems.
2.000 freie Stunden sind nicht 2.000 eingesparte Stunden
Für das jährliche Auftragsvolumen ergibt sich zunächst eine rechnerische Kapazitätsentlastung:
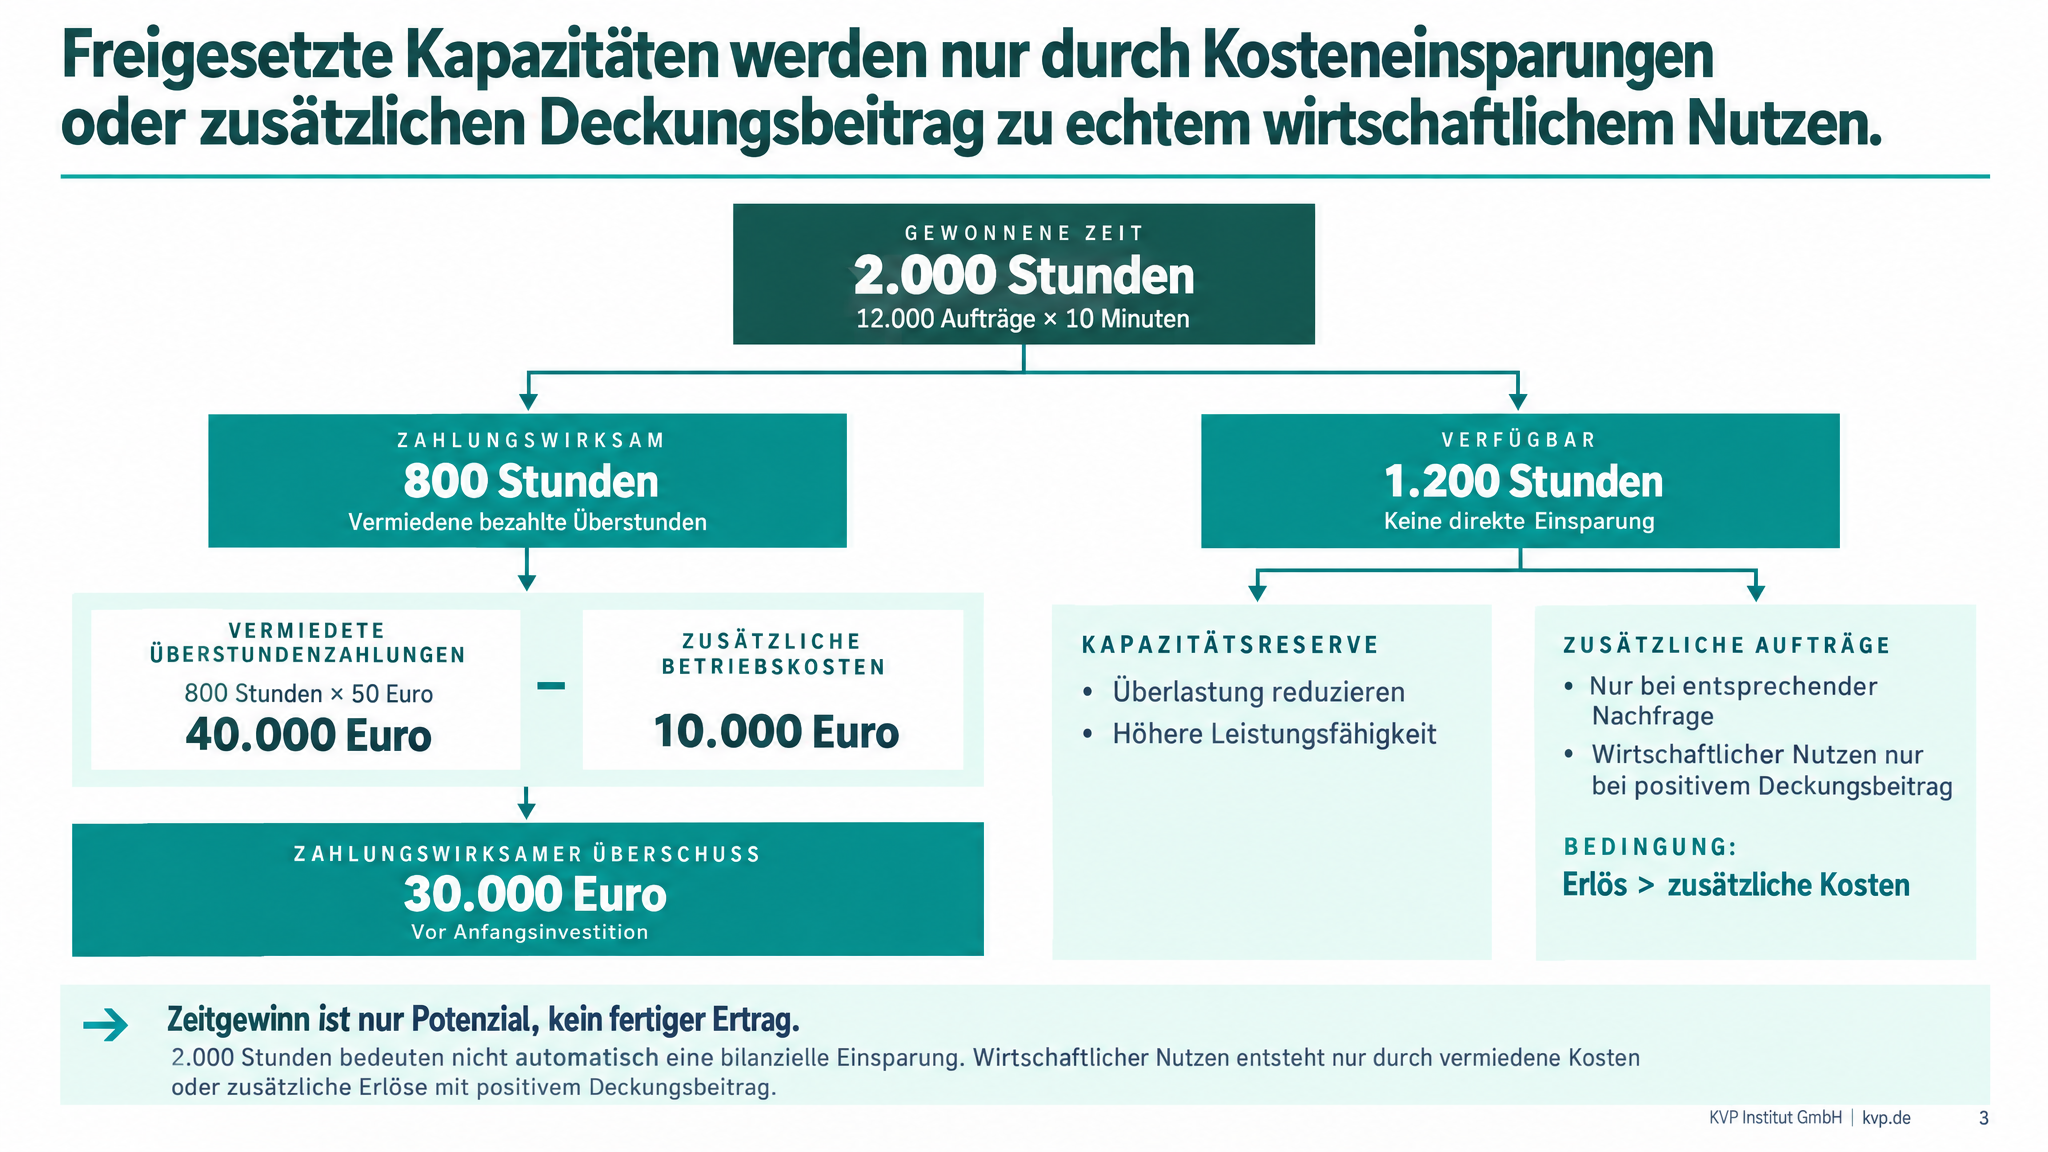
Abb.: Differenzierung von Zeitgewinn in zahlungswirksame Einsparungen und Kapazitätspotenziale.
12.000 Aufträge × zehn Minuten = 120.000 Minuten = 2.000 Stunden.
Das ist noch keine zahlungswirksame Einsparung. Im Szenario entfallen davon 800 Stunden auf tatsächlich vermiedene bezahlte Überstunden. Bei angenommenen 50 Euro Auszahlung je Überstunde entsteht folgende Jahresrechnung:
| Position | Rechnung | Jährliche Wirkung |
|---|---|---|
| Vermiedene Überstundenzahlungen | 800 Stunden × 50 Euro | 40.000 Euro |
| Zusätzliche Betriebskosten | Abzug | −10.000 Euro |
| Zahlungswirksamer Überschuss | Vor Anfangsinvestition | 30.000 Euro |
Die übrigen 1.200 Stunden bleiben verfügbare Kapazität, keine Einsparung. Sie können Überlastung reduzieren oder zusätzliche Aufträge ermöglichen. Letztere schaffen jedoch nur bei entsprechender Nachfrage und positivem zusätzlichem Deckungsbeitrag wirtschaftlichen Nutzen – also wenn zusätzliche Erlöse die zusätzlich entstehenden Kosten übersteigen.
Weniger Nacharbeit darf nicht nochmals monetarisiert werden, soweit ihr Zeitgewinn bereits in den zehn Minuten oder den vermiedenen Überstunden steckt. Sonst wird dieselbe Verbesserung doppelt gezählt.
Die 30.000 Euro sind weder bilanzieller Gewinn noch ein vollständiger Nachweis der Investitionswirtschaftlichkeit. Dafür benötigt das Controlling auch Anfangsauszahlungen, Zahlungszeitpunkte, Nutzungsdauer und Anlaufphase. Bewertete interne Arbeitszeit ist zudem von tatsächlichen Auszahlungen zu trennen.
Der Betrag im zweiten Betriebsjahr liefert einen Hinweis auf wirtschaftlichen Nutzen. Ob dieser dauerhaft trägt, zeigen weitere Perioden und die Entwicklung von Qualität, Arbeitsbelastung und Kundenbeziehungen.
Aus Messungen werden Entscheidungen am ersten ungesicherten Übergang
Der Hersteller vereinbart Konsequenzen statt bloßer Berichte: Offene kritische Fehler verhindern die Freigabe. Verfehlte Betriebsziele lösen eine Ursachenprüfung aus. Bleibt der langfristige Nutzen unter der vereinbarten Schwelle, entscheiden Geschäftsführung und Controlling über Anpassung oder weitere Investitionen.
Wo die nächste Prüfung ansetzt, ergibt sich aus der Wirkungskette. Ist das System eingeführt, die Bearbeitung aber nicht schneller, prüfen die Prozessverantwortlichen Nutzung, Doppelerfassungen und Ausnahmefälle. Je nach Befund passen sie Abläufe oder Qualifizierung an. Sinkt die Bearbeitungszeit, ohne dass Auszahlungen zurückgehen, prüft das Controlling die Verwendung der freien Kapazität und korrigiert die Nutzenrechnung.
Nicht die Menge dokumentierter Aktivitäten bestimmt die Qualität der Erfolgsmessung, sondern der erste ungesicherte Übergang. Dort liegt die nächste Führungsaufgabe.
Nehmen Sie deshalb die letzte Erfolgsmeldung einer laufenden Transformation in Ihre nächste Besprechung mit. Ordnen Sie jede Aussage einer der fünf Perspektiven zu und vereinbaren Sie für den ersten offenen Übergang eine Prüfung, eine Verantwortung und eine Entscheidungsfolge. Ein Projekt kann abgeschlossen sein, während der Nachweis seines Erfolgs gerade erst beginnt.
Quellenverzeichnis
[1] Hilfestellung für selbständig durchgeführte Wirkungsevaluationen · Urs Müller, Silvia Burgdorf, Sarah Vaclavik, Sandra Wilhelm · 2025 · Bundesamt für Umwelt BAFU · Ältere Quelle
Vom Wissen ins Anwenden
Passende Methoden entdecken.
Wähle ein Handlungsfeld und entdecke passende Tools und Praxisbeispiele.
KVP · Kontinuierliche Verbesserung
Vier Handlungsfelder strukturieren die KVP-Werkzeuge: Kreative Methoden, Problemlösende Methoden, Prozessoptimierende Methoden und Maßnahmen. Kreative Methoden entwickeln Ideen, problemlösende Methoden grenzen Abweichungen ein und belegen Ursachen, prozessoptimierende Methoden verbessern Abläufe. Das Handlungsfeld Maßnahmen unterstützt Planung, Umsetzung, Kennzahlenüberwachung und Standardisierung. Die Methodenauswahl ist mit ISO 9001 Kapitel 10 verknüpft; Audit und Managementbewertung liefern aus Kapitel 9 die Auslöser.